SUSIJĘS SU PINIGŲ PLOVIMO IR TERORISTŲ FINANSAVIMO PREVENCIJOS NUOSTATOMIS
SVARBU! Atkreipiame dėmesį į dvi glaudžiai susijusias veiklas (daugelis apskaitos paslaugas teikiančių asmenų taip pat teikia ir mokesčių konsultavimo paslaugas), kurioms pagal skirtingus įstatymus taikomos skirtingos nuostatos. Tad, jei teikiate ir apskaitos, ir mokesčių konsultavimo paslaugas, patikrinkite savo prievoles pagal šiuos du pakeitimus.
*Pakeistas LR Finansinės apskaitos įstatymas (toliau - FAĮ), atsirado naujų įpareigojimų APSKAITOS paslaugas teikiantiems juridiniams ir fiziniams asmenims.
 Lietuvos Respublikos finansinės apskaitos įstatymo Nr. IX-574 2 ir 14 straipsnių pakeitimo įstatymas
📍 Nauja:
a) VMI iki 2024-07-31 priima įgyvendinamuosius teisės aktus.
b) Asmenys, pradėję teikti apskaitos paslaugas ar nutraukę tokią veiklą, per 5 d.d. turės informuoti JAR arba VMI, priklausomai nuo veiklos formos, apie tokios veiklos pradžią ar (ir) pabaigą. Informuodamas asmuo, PATVIRTINA, kad jis pats ar jo vadovaujamas pareigas einantys asmenys, dalyviai ir naudos gavėjai yra susipažinę su PPTFP reglamentuojančiais teisės aktais ir ATITINKA jų reikalavimus.
c) Asmenys, iki šio įstatymo įsigaliojimo dienos pradėję teikti apskaitos paslaugas ar atlikti apskaitos funkciją ir toliau teikiantys šias paslaugas, ne vėliau kaip iki 2024-12-01 pateikia JAR ar VMI FAĮ 14str. 3d. nurodytą informaciją.
*Pakeistas LR pinigų plovimo ir teroristų finansavimo prevencijos įstatymas (toliau – PPTFPĮ),
Lietuvos Respublikos pinigų plovimo ir teroristų finansavimo prevencijos įstatymo Nr. VIII-275 2, 9, 10, 11, 15, 16, 21, 22, 23, 25, 29, 36, 39, 40, 48, 49 straipsnių pakeitimo ir Įstatymo papildymo 15-1, 15-2, 46-1 straipsniais įstatymas
📍 Nauji įsipareigojimai MOKESČIŲ KONSULTAVIMO paslaugas teikiantiems asmenims:
a) pakeistas 25 straipsnis. Jame iki įstatymo įsigaliojimo buvo išdėstyti reikalavimai juridiniams asmenims ir asmenims, susijusiems su patikos, virtualiųjų valiutų keityklų, depozitinių virtualiųjų valiutų piniginių operatorių ar bendrovių paslaugų teikėjais ir nekilnojamojo turto agentais, po pakeitimų minėtų asmenų gretos papildytos ir mokesčių konsultavimo paslaugų teikėjais.
b) šio įstatymo pagrindu asmenys (JA ir FA), pradėję teikti mokesčių konsultavimo paslaugas ar nutraukę tokią veiklą, atitinkamai turi informuoti RC arba VMI, priklausomai nuo veiklos formos, apie tokios veiklos pradžią ir (ar) pabaigą. Atitinkamai informuodami patvirtina, kad jis pats ar jo vadovaujamas pareigas einantys asmenys, dalyviai ir naudos gavėjai yra susipažinę su PPTFP reglamentuojančiais teisės aktais ir ATITINKA jų reikalavimus
c) Asmenys, iki 2024 m. liepos 31 d. pradėję vykdyti ir nuo 2024 m. rugpjūčio 1 d. toliau vykdantys mokesčių konsultavimo veiklą, ne vėliau kaip 2024 m. gruodžio 1 d. pateikia Juridinių asmenų registro tvarkytojui ar Valstybinei mokesčių inspekcijai PPTFPĮ 25 straipsnio 2 dalyje nurodytą informaciją.
📍 Dvi institucijos, ir dabar valdančios informaciją apie 1) juridinių asmenų vykdomą veiklą ir 2) fizinių asmenų įregistruotą vykdomą individualią veiklą, nuo šiol valdys dar vieną atskirą registrą pinigų plovimo prevencijos tikslais.
Apskaitos paslaugas teikiančiu asmeniu bus laikomas bet koks asmuo, kuris gauna apmokėjimą už teikiamas apskaitos paslaugas pagal civilinę paslaugų sutartį.
Pagal LR finansinės apskaitos įstatymą nėra apibrėžimo, kas yra apskaitos paslaugos, todėl šioje vietoje bus galima interpretuoti teisės akto taikymą įvairiausiais būdais: pvz. sandėliavimo paslaugas teikianti įmonė tai pat turės būti laikoma apskaitos paslaugų teikėja, jei ji registruoja svetimų atsargų judėjimo operacijas.
Pagal BDAR nuostatas toks registras, kuriame būtų fiziniai asmenys, negalėtų būti viešas, nes nėra numatyta gauti fizinių asmenų sutikimą apie jų profesinės veiklos viešinimą.

2024-04-25 UŽREGISTRUOTAS MB ĮSTATYMO PAKEITIMO PROJEKTAS
Jam pritarus, kai MB bus privalomas auditas, jis privalės būti atliktas per 3 mėn. metams pasibaigus ir kovo 31 d. patvirtintos, audituotos ataskaitos privalės būti pateiktos RC.
 Kai UAB - ams yra privalomas auditas, jų finansinių ataskaitų teikimo ilgiausias terminas RC yra gegužės 31 d. , t. y. dviem mėnesiais ilgesnis.
Bet kai MB būtų likviduojama, jos ataskaitų teikimo terminas būtų 4 mėnesiai metams pasibaigus vietoje keturių mėnesių, nors būtent tokiu atveju savininkams ypatingai yra svarbūs likviduojamos įmonės finansiniai duomenys.
Mažųjų bendrijų įstatymo Nr. XI-2159 13, 23, 26, 27 ir 29 straipsnių pakeitimo įstatymo projektas
MB PANAIKINAMA GALIMYBĖ PAČIAI SAVO NUOSTATUOSE NUSPRĘSTI, KIENO YRA TEISĖ PASIRINKTI AUDITORIŲ
2024-04-25 užregistruotas MB įstatymo pakeitimo projektas (LRV patvirtino), kuriam pritarus MB panaikinama galimybė pačiai savo nuostatuose nuspręsti, kieno yra teisė pasirinkti auditorių.
 Pritarus projektui, MB galės įsigyti finansinių ataskaitų audito paslaugas, tik jei tokį sprendimą išimtinai priėmė MB narių susirinkimas ir kol narių susirinkimas nepatvirtins auditoriaus, tol mažoji bendrija negalės įsigyti finansinių ataskaitų audito paslaugos.
Pagal dabartinį MBĮ MB nariai gali patys nuspręsti kaip bus pasirenkamas auditorius ir tai numatyti MB nuostatuose. Pvz. nuostatuose gali būti nuspręsta, kad įmonės vadovas gali arba net privalo kas metai pasirašyti sutartį dėl finansinių ataskaitų atlikimo, nederindamas auditoriaus kandidatūros su akcininkais, o akcininkai tik tvirtina biudžetą skirtą audito paslaugos pirkimui.
Toks pasiūlymas teikiamas, nes manoma, kad nustačius apribojimus dėl auditoriaus pasirinkimo, bus pasiekta aukštesnė finansinių ataskaitų kokybė.
Mažųjų bendrijų įstatymo Nr. XI-2159 13, 23, 26, 27 ir 29 straipsnių pakeitimo įstatymo projektas
PENKI "NE"
2024-04-25 užregistruotas MB įstatymo pakeitimo projektas, kuriam pritarus, kai MB bus privalomas auditas, ir jei jis bus NEatliktas, RC NEpriims NEaudituotų ataskaitų ir dėl to MB vadovui bus paskirta asmeninė bauda.
Tame pačiame MBĮ pakeitime nustatoma, kad tik MB savininkai turės išimtinę teisę paskirti auditorių.
Taigi, savininkams NEpaskyrus auditoriaus, baudą gaus MB vadovas, kuris, NEturės jokios teisės jo paskirti ir nuo kurio nepriklauso auditoriaus paskyrimas.
Mažųjų bendrijų įstatymo Nr. XI-2159 13, 23, 26, 27 ir 29 straipsnių pakeitimo įstatymo projektas
2024-04-25 LRV PATVIRTINO FM PARENGTĄ >10 ĮSTATYMŲ PAKEITIMO PAKETĄ
Jis išliko toks pats, koks buvo pateiktas diskusijai su visuomene. Nebuvo atsižvelgta į visuomenes pateiktas pastabas.
Paketas keliauja dėl dviejų tikslų:
1. ES teisės aktų reikalavimų dėl tvarumo ir ribos dėl privalo audito padidinimo (indeksavimo) atsižvelgiant į infliaciją
2 . Dėl finansinių ataskaitų kokybės gerinimo- čia Lietuvos iniciatyva ir neturi nieko bendro su ES direktyvinių nuostatų perkėlimu.
 PRIVALOMAS AUDITAS VISIEMS nepriklausomai nuo verslo formos.
FM siūlo nustatyti privalomą auditą (MB, IĮ), net ir toms finansinėms ataskaitoms, dėl kurių klaidų nėra atlikta jokio tyrimo ir nėra nustatyti faktai, kad šių įmonių (MB, IĮ) finansinės ataskaitos yra klaidingos.
Kadangi MB finansinių ataskaitų struktūra yra labai paprasta, nes jinai taiko 38 VAS, ar bus auditas ar jis nebus, 99 proc. ataskaitų turinys išliks toks pats, tik bus sunaudoti resursai ir nutolintas viešas duomenų RC teikimas bei akcininkų tvirtinimui.
ES teisės aktai reglamentuojantys privalomą auditą nenumato privalomo audito privačiam verslui, kai savininkai yra tiesiogiai įsitraukę į verslo veiklą. Atvirkščiai ES teisė ragina šalis rūpintis privačiais verslais, kuriuose savininkas yra aktyviai įsitraukęs į veiklą, mažinant jiems administracinę naštą.
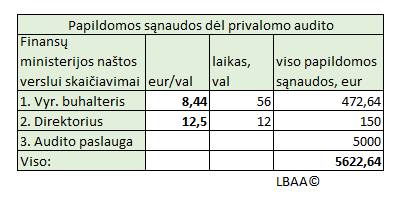
FM paskaičiavo biurokratinę naštą dėl privalomo audito:
1 . Vyr. buhalterio papildomas darbas 472,64 Eur (įkainis 8,44 Eur/val.);
2. Vadovo papildomas darbas dėl privalomo audito 150 Eur (įkainis 12,5 Eur);
3. Audito kaina 5000 Eur.
Viso 5622,64 Eur kiekvienai įmonei per metus dėl atsiradusios privalomo audito prievolės.
Dėl Lietuvos Respublikos finansinių ataskaitų audito įstatymo Nr. VIII-1227 pakeitimo įstatymo ir Lietuvos Respublikos įmonių ir įmonių grupių atskaitomybės įstatymo projektų ir su jais susijusių įstatymų projektų pateikimo Lietuvos Respublikos Seimui
TVARUMO ATSKAITOMYBĖ ARBA ES TEISĖS AKTŲ PERKĖLIMAS + LIETUVOS PASIRINKIMAI
2024-04-25 LRV Patvirtino ir pateikė Seimo BFK svarstymui bei balsavimui FM parengti >10 įstatymų projektų, kurie pateikti >30 dokumentų apimties pakete.
 TVARUMO ATSKAITOMYBĖ (TA) arba ES teisės aktų perkėlimas + Lietuvos pasirinkimai.
TA turės būti patiekti duomenys taip, kad būtų galima suprasti du dalykus:
1. kokį poveikį įmonės veikla daro tvarumo klausimams;
2. kokį poveikį tvarumo klausimai turi įmonės veiklos pokyčiams, veiklos rezultatams ir būklei.
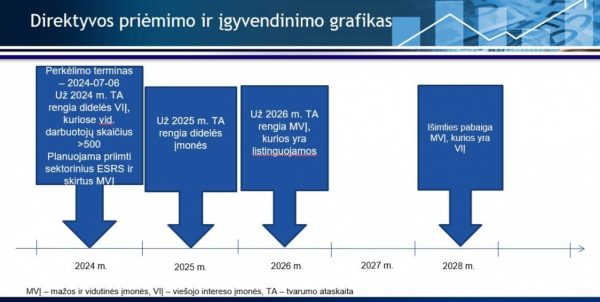
 Pirmas TA (už 2024 m.) turės parengti ES viešo intereso didelės listinguojamos įmonės, kurių vid. darbuotojų skaičius 2024-12-31 >500.
Kitos didelės ES listinguojamos įmonės - nuo 2025-01-01. O listinguojamos mažos ir vidutinės ir nesudėtingos įstaigos nuo 2026-01-01 (yra išimčių leidžiančių nukelti 2026-01-01 datą į 2028-01-01).
TA taip pat turės rengti filialai registruoti ES, kai jų pajamos > 40 mln. Eur.
TA taip pat turės rengti trečių šalių įmonės, kai jų ES pajamos > 150 mln. Eur.
Atsiras nauja ekspertų rūšis: TA užtikrinimo specialistas.
TA sudarytojo kvalifikacijai nebus keliami kvalifikaciniai reikalavimai, bet šios ataskaitos tikrintojui (TA užtikrinimo specialistui) nustatoma akreditacija, kvalifikaciniai reikalavimai ir kokybės priežiūra.
TA auditas (patikrinimas) turės būti atliekamas vadovaujantis EK patvirtintais TA užtikrinimo standartai, kurio rezultatas TA išvada, kuri bus atskiras dokumentas nuo finansinių ataskaitų audito išvados.
 Visos TA, jei yra prievolė jas sudaryti, privalės būti audituotos.
Akcininkų (savininkų) susirinkimas (valdyba) turės paskirti tvarumo atskaitomybės auditorių.
Jei įmonė savanoriškai nuspręs pati sudaryti TA, kai nėra prievolės dėl jos sudarymo, privalomas TA patikrinimas netaikomas.
Kiekvienai ES šaliai yra palikta teisė spręsti:
1. Kas darys TA patikrinimus;
2. Kas kontroliuos TA audito kokybę;
3. Kas sertifikuos TA tikrintojus.
Lietuva Audito įstatyme (toliau AĮ, kuris keičiamas į audito ir kitų užtikrinimo užduočių įstatymą)pasirinko (trumpai tariant FM siūlo rinktis didesnės naštos verslui kelią):
1. TA patikrinimą galės atlikti: sertifikuota audito įmonė (auditorius) arba sertifikuotas tvarumo ekspertas (įmonė), BET:
Iki 2025-12-31 TA akredituotu auditoriumi galės būti TIK finansinių ataskaitų auditorius, jei jis yra išklausęs 20 val. TA temos mokymus.
Nuo 2026-01-01 atsiranda patirties ir egzaminų reikalavimas.
Jei asmuo turi 5m. darbo stažą dėl TA sudarymo, bet nėra finansinių ataskaitų auditorius, jis negalės būti TA auditoriumi iki 2026-01-01. O nuo 2026 m.toks asmuo galės bandyti juo tapti.
2. Tvarumo atskaitomybės tikrintojus sertifikuos TIK Lietuvos auditorių rūmai (LAR), nors direktyva nemato tokio monopolio sudarymo.
AĮ nustatoma PAREIGA LAR-ui rengti 1ą-ą kartą į metus tvarumo ekspertų egzaminus, kai egzaminų tvarka yra suderinama su AVNT.
Tvarumo ekspertams nesuteikta jokia galimybė sukurti savo asociaciją, kad jinai galėtų rengti nepriklausomus TA egzaminus įstatyme nustatyta tvarka.
Dėl šio dalyko yra aukšta rizika, kad finansinių ataskaitų auditorių bendruomenė parengs tokius egzaminus norintiems būti TA tikrintojais, kad jų išlaikymas bus neįmanomas, o patys be egzaminų iki 2025-12-31 supaprastinta tvarka įsirašys į TA tikrintojų sąrašą.
3. Visi sertifikuoti tvarumo auditoriai PRIVALĖS būti LAR nariais, bei mokėti privalomus mokesčius LAR-ui, kurie yra dideli ir stipriai išdidina TA audito kainą, nors tokio monopolizavimo nenumato ES.
Dabartiniu metu dėl LAR-o monopolio nustatyto audito įstatyme, kurį seniai pasirinko taikyti Lietuva, nėra konkurencijos LAR-ui ir auditorių mokami mokesčiai LAR-ui yra tokie dideli, kad paskutiniais metais auditoriai atsisako narystės LAR-e ir nebevykdo audito veiklos. Eilę metų audito įmonių, praktikuojančių auditorių skaičius mažėja ir vis daugiau audito pajamų koncentruojasi didžiosiose audito įmonėse.
Lietuvoje yra taikoma LAR veiklos sistema, kuri draudžia būti (atsirasti) kitai asociacijai, kuri vienytų autorius ir neskatina monopolį turinčio LAR-o ieškoti efektyvesnio valdymo bei didesnės naudos nariams sukūrimo.
Pritarus FM siūlymui, tvarumo ekspertai NEGALĖS dėl profesinės veiklos priežiūros dalykų sukurti su akreditacijos veikla susijusios savo asociacijos ar pasirinkti būti kitos asociacijos nariais, kuri atstovautų jų veiklos licencijavimo interesus ir besąlygiškai turės mokėti mokesčius bei priklausyti LAR-ui, nors jis labiau atstovaus auditorių nei tvarumo ekspertų ne finansinių ataskaitų auditorių interesus.
4. Tvarumo auditoriaus pažymėjimus gaus tik tie asmenys, kurie bus išlaikė Tvarumo egzaminus ir atlikę ≥ 8 mėn. praktiką susijusią su tvarumo patikrinimo veikla.
Šis praktikos reikalavimas nebus taikomas pirmiesiems TA ekspertams (iki 2025-12-31), kuriai galės būti tik finansinių ataskaitų auditoriai, išklausę 20 val. tvarumo tema.
5. Kad asmuo taptų sertifikuotu TA patikrinimo ekspertu (auditoriumi), jam reikės turėti ≥ 8 mėn. praktiką ir išlaikyti šiuos egzaminus:
1) tvarumo atskaitomybei ir konsoliduotajai tvarumo atskaitomybei taikomų teisinių reikalavimų ir standartų;
2) tvarumo duomenų analizės;
3) su tvarumo klausimais susijusių išsamaus patikrinimo procesų;
4) tvarumo atskaitomybės užtikrinimo standartų.
 Papildomai visi TA auditoriai turės kelti kvalifikacija ≥16 val. /metus iš tvarumo temų.
TA patikrinimui reikės inžinierinių, biologijos, chemijos, geologijos, fizikos, medicinos ir kt. specifinių ekspertinių žinių, kurių auditoriai neturi.
TA turės būti:
1. įmonės verslo modelio ir strategijos ir:
a) įmonės verslo modelio ir strategijos atsparumas rizikai, susijusiai su tvarumo klausimais;
b) įmonės galimybės, susijusias su tvarumo klausimais;
c) kaip įmonės suplanuoti ir įvykę veiksmai užtikrina, kad verslo modelis ir strategija būtų suderinami su perėjimu prie tvarios ekonomikos ir 2015-12-12 Paryžiaus susitarime nustatytu tikslu apriboti visuotinį atšilimą 1,5 °C ir poveikio klimatui neutralumo tikslu iki 2050 m., ir atitinka ES reglamentuose (ES) 2021/1119, 401/2009, 2018/1999 nustatytus tikslus;
d) tai, kaip įmonės veikla yra atsižvelgiama į kitų asmenų (įmonių) interesus tvarumo klausimams;
e) tai, kaip įmonės strategija įgyvendinta atsižvelgiant į tvarumo klausimus;
2. įmonės nustatytų per tam tikrą laiką pasiektinų tikslų, susijusių su tvarumo klausimais, įskaitant, kai aktualu, absoliutaus išmetamo šiltnamio efektą sukeliančių dujų kiekio mažinimo tikslus bent 2030 ir 2050 metais, padarytą pažangą siekiant šių tikslų ir pareiškimą, ar įmonės tikslai, susiję su aplinkos veiksniais, yra pagrįsti įtikinamais moksliniais įrodymais;
3. įmonės vadovų, valdymo ir priežiūros organų vaidmuo, ekspertinės žinios, patirtis ir galimybės, susijęs su tvarumo klausimais;
4. įmonės veiklos politika ir tvarumo vieta joje;
5. motyvacinė sistema taikoma vadovams ir kt. valdymo organų nariams dėl tvarumo klausimų įgyvendinimo;
6. Tvarumo patikrinimo proceso aprašymas;
7. Įmonės veiklos ar jos vertės grandinių poveikio tvarumui stebėjimas, nustatymas ir patikrinimas vertinant faktinį arba galimą neigiamą poveikį.
8. veiksmai, kurių įmonė ėmėsi siekdama užkirsti kelią faktiniam arba galimam neigiamam poveikiui, jį sušvelninti, ištaisyti ir pašalinti, ir tokių veiksmų rezultatai;
9. pagrindinės rizikos, susijusios su tvarumo klausimais, jų valdymo būdus ir kokį poveikį šie klausimai daro įmonei;
10. Informacijos, įtrauktos į TA, nustatymo procesas ir kt. klausimai paminėti įstatyme.
Finansų ministerija suskaičiavo, kad dėl naujos TA sudarymo kiekviena įmonė, kuriai reikės sudaryti TA patirs 11 tūkst. Eur papildomas sąnaudas:
1. Vyr. buhalteris 472,64 Eur (8,44 Eur/val.);
2. Vadovas 150 Eur (12,5 Eur/val.);
3. Tvarumo ataskaitos auditas 10‘000 Eur;
4. Tvarumo ataskaitos sudarymo sąnaudos 531,13 Eur.
Viso: 11153,72 Eur.
LRVN, prie kurio prikabinti visi projekta ir AR
Direktyva
TA sudarymo standartas (draft)