ŽINUTĖ NR. 3. SIŪLOMA MB KONSOLIDACIJA ATGALINE DATA IR PER BEVEIK 2 K. TRUMPESNIUS TERMINUS, NEI TAIKOMA UAB-UI
Finansų ministerija (FM) užregistravo >10 įstatymų, kurie pateikti >30 dokumentų apimties pakete.
 2023/11/28 FM užregistravo įmonių ir įmonių grupių atskaitomybės įstatymo pakeitimą, kuriam pritarus būtų prievolė rengti konsoliduotas finansines ataskaitas MB ir IĮ. IĮ atveju, jei IĮ nusprendžia sudaryti atskiras finansines ataskaitas.
 Jokie ES teisės aktai nenustato prievolės rengti konsoliduotas ataskaitas MB ar IĮ. Lietuva pati nusprendė padidinti naštą šioms verslo formoms.
 IĮ konsolidacija yra net techniškai neįmanoma, nes nėra standartų, kurie atsakytų į klausimą, kaip turėtų būti apskaitoma nuosavybė IĮ ir kaip jinai turėtų būti konsoliduojama.
Finansų ministerija mano, kad MB turėtų parengti konsoliduotas ataskaitas ir spėti jas praaudituoti bei patiekti RC iki sekančių metų kovo 31, kai UAB-ams, finansinių ataskaitų vėliausias teikimo terminas RC yra gegužės 31d.
FM siūlo taikyti šį pakeitimą atgaline data: įstatymo priėmimo data būtų 2024-07-01, bet taikomas nuo 2024-01-01 prasidedančių mokestinių metų.
 DĖL TEISĖS AKTŲ PAKEITIMO PROJEKTŲ
ĮMONIŲ IR ĮMONIŲ GRUPIŲ ATSKAITOMYBĖS ĮSTATYMAS
DIREKTYVA 2013/34/ES
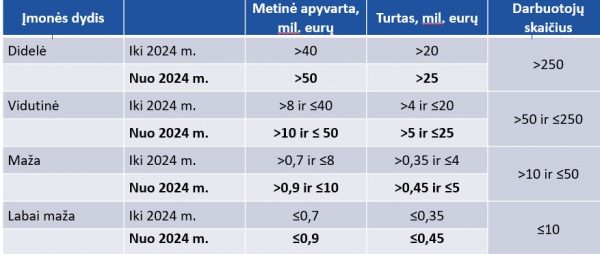
ŽINUTĖ NR. 4. ĮMONIŲ KATEGORIJŲ KEITIMAS NUO 2024 M.
2023/11/28 Finansų ministerija užregistravo užregistravo finansinių ataskaitų sudarymą reglamentuojančių teisės aktų paketą, kuriam pritarus keičiami įmonių kriterijai (žr. paveiksliuke). Įmonė priskiriama kitai įmonių kategorijai tuo atveju, kai paveiksliuke nurodyti rodikliai paskutinę finansinių metų dieną neviršijami ar pradedami viršyti 2 iš eilės finansinius metus.
Pritarus projektui neliktų atskirų įstatymų dėl konsoliduotų ir atskirųjų finansinių ataskaitų sudarymo, būtų vienas, kurio pavadinimas įmonių ir įmonių grupių atskaitomybės įstatymas
Nors ES direktyva nustato mažos įmonės kriterijus 6 mln. Eur turtas ir 12 mln. Eur pajamos, Finansų ministerija siūlo taikyti mažesnius (5 mln. turtui ir 10 mln. pajamoms) ir taip perkelti stipriai griežtesnes direktyvos nuostatas.
Jei bus pritarta griežtesniam direktyvos perkėlimui, bus daugiau įmonių, kurios vietoj mažos įmonės kategorijos bus priskiriamos prie vidutinių įmonių ir dėl to joms reikės sudaryti ženkliai daugiau didesnės apimties ataskaitų, nei sudaro maža įmonė.
DĖL TEISĖS AKTŲ PAKEITIMO PROJEKTŲ
ĮMONIŲ IR ĮMONIŲ GRUPIŲ ATSKAITOMYBĖS ĮSTATYMAS
DIREKTYVA 2013/34/ES
ŽINUTĖ NR. 5️. SANKCIJOS
2023/11/28 Finansų ministerija užregistravo ANK projektą, kuriam pritarus būtų nustatytos papildomos sankcijos dėl kaidingų mokėjimo valdžios institucijos ataskaitų, vadovybės ataskaitos, veiklos ataskaitos, tvarumo užtikrinimo ataskaitos, duomenų pateikimo, nepateikimo arba pavėluoto pateikimo RC arba savo įmonės svetainėje:
Filialui, užsienio šalies atstovybės vadovui: 30-1450 Eur
JA vadovui 600-1450 Eur
jei pažeidimas padarytas pakartotinai bauda JA vadovui būtų didinama nuo 2000-6000 eur.
Pvz., pagal siūlomą tvarką vadovui būtų taikoma 600-1450 Eur bauda dėl Pelno mokesčio informacijos ataskaitos nepateikimo (šią ataskaitą teikia >750 mln. apyvartą turinčios įmonių grupės), kas sudaro sąlygas nuslėpti milijoninio dydžio pelno mokestį ar net jo išvengti, perkėlus apmokestinamąjį pelną į šalį, kurioje mažiausias pelno mokesčio tarifas.
 Galima žala biudžetui dėl perkelto pelno, galėtų keliasdešimtis kartų viršyti nustatytas baudas.
Trumpai – siūlomos sankcijos bus mažesnės, nei sąnaudos ar išvengtų mokesčių sumos, ir nebus efektyvios.
Teisės akto projekto tekstas
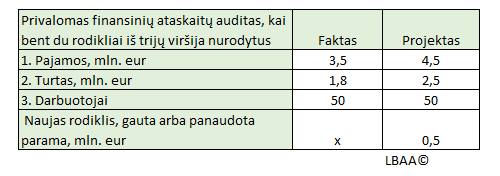
ŽINUTĖ NR. 6. PRIVALOMAS AUDITAS
Finansų ministerija (FM) užregistravo >10 įstatymų, kurie pateikti >30 dokumentų apimties pakete.
Pagal užregistruotus projektus visoms verslo formoms nustatomas privalomas finansinių ataskaitų auditas, jei bent du juridinio asmens dydžiai viršija nustatytus, kuriuos siūloma didinti nuo 2024 m.
Be to atsiranda papildomas rodiklis (parama >0,5 mln. Eur), kurio vieno užtenka, kad atsirastų finansinių ataskaitų audito prievolė.
DĖL TEISĖS AKTŲ PAKEITIMO PROJEKTŲ
ASOCIACIJŲ ĮSTATYMO NR. IX-1969 8, 9, 10, 101 IR 17 STRAIPSNIŲ PAKEITIMO IR ĮSTATYMO PAPILDYMO 102 STRAIPSNIU ĮSTATYMAS
FINANSINIŲ ATASKAITŲ AUDITO ĮSTATYMO NR. VIII-1227 PAKEITIMO ĮSTATYMAS
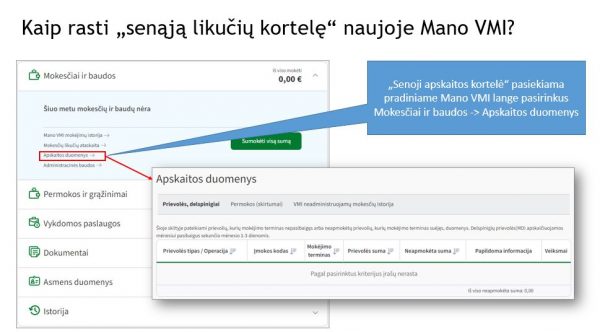
KAIP RASTI SENAJĄ APSKAITOS LIKUČIŲ KORTELĘ MANO VMI
LBAA kreipėsi į VMI, kad grąžintų senąją apskaitos likučių kortelę, kuri buvo senoje Mano VMI.
 Dalinamės VMI atsakymu, kad ši kortelė jau yra naujoje Mano VMI ir jos radimo kelias yra paveiksliuke
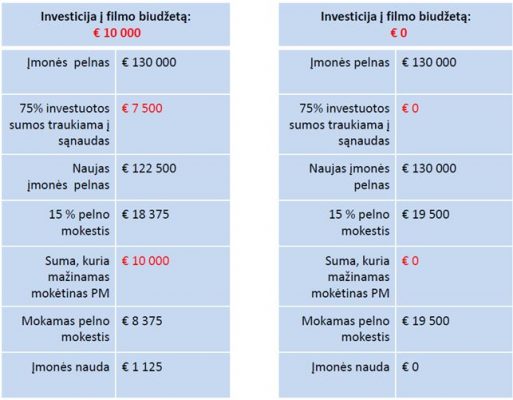
2023-12-14 PRIIMTAS PMĮ PAKEITIMAS
Pagal kurį, nuo 2024 m. pratęsiamos PM lengvatos iki 2028 m.:
1. Filmams (17 str. prim2),
2. Investicinio projekto lengvata (46 str. prim1)
Paveiksliuke lengvatos veikimo principas.
Norintiems žinoti daugiau apie 2024 m. laukiančius pokyčius - nuotoliniai mokymai
LR pelno mokesčio įstatymo Nr. IX-675 17-2 ir 46-1 straipsnių pakeitimo įstatymas
2023/12/18 SEIME VYKO KONFERENCIJA APIE STATISTINIŲ ATASKAITŲ NAŠTĄ VERSLUI
Programą ir įrašą rasite čia.
ŽINUTĖ NR. 7. ATASKAITŲ KOKYBĖS NEMOKAMAS TIKRINIMAS
✅2023-11-28 užregistruotas >10 įstatymų keitimo paketas, kuriam pritarus nuo 2024-07-01 būtų atliekama įmonės pateiktų atskaitų RC stebėsena.
✅Jei stebėsenos metu bus nustatyti ataskaitų trūkumai apie juos bus skelbiama RC tol, kol jame bus skelbiamos patikrintos ataskaitos.
✅AVNT patikrinimo darbo atlikimui galės prašyti įmones patiekti daugiau duomenų, kad galėtų tiksliau patikrinti ataskaitas.
✅LRV iki 2024-03-31 turėtų parengti tvarką, kaip turėtų būti vykdoma AVNT pavesta stebėsena.
‼Pritarus projektui, įmonės bus daugiau motyvuojamos sudaryti ataskaitas be trūkumų. Verslo partneriai matydami faktą, kad įmonė negeba sudaryti finansinių ataskaitų, mažiau pasitikės juo.
‼AVNT bus suteikta teisė paskirti sankciją (baudą) įmonės vadovui dėl netinkamai sudarytų ar dėl pavėluotai pateiktų ataskaitų.
ĮMONIŲ IR ĮMONIŲ GRUPIŲ ATSKAITOMYBĖS ĮSTATYMAS
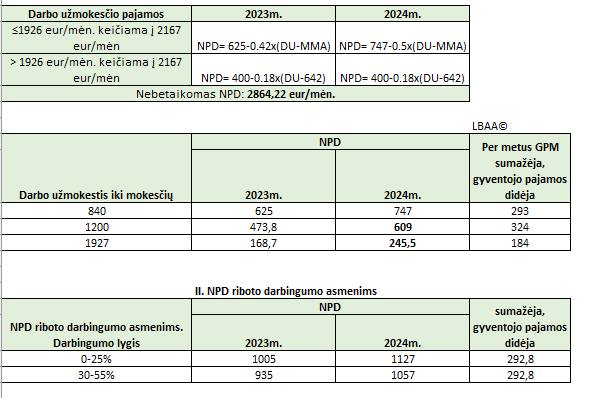
2023-12-19 PRIIMTAS GPMĮ PAKEITIMAS
Pagal kurį 2024 m. keičiamas neapmokestinamas pajamų dydis (NPD) taikomas pirmoje NPD formulėje, nuo kurio GPM mokestis neskaičiuojamas.
Paveiksliukuose - 2023 m. ir 2024 m. NPD.
Atkreipiame dėmesį, kad MMA nuo 2024 m. bus 924 Eur.
Seimo posėdžio informacija
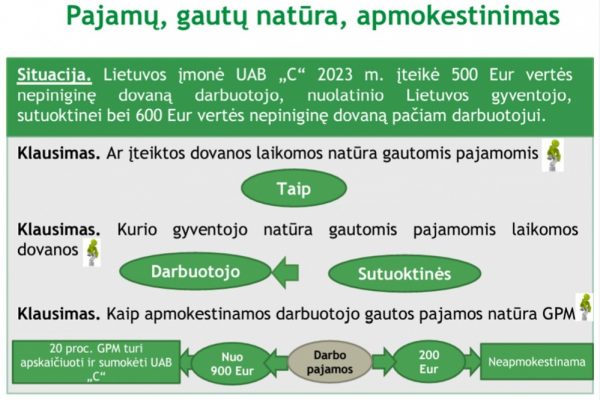
DOVANŲ APMOKESTINIMAS
 Darbdavio nepiniginės dovanos darbuotojui arba artimiesiems neapmokestinamos iki 200 Eur per metus. Tokios dovanos, nors jos nėra apmokestinamos, yra deklaruojamos VMI tik metinėje GPM312.
Ne darbdavio nepiniginės dovanos fiziniams asmenims neapmokestinamos GPM, kai jų vertė neviršija 100 Eur. Tokios dovanos nedeklaruojamos VMI.
VMI informacija
JURIDINIŲ ASMENŲ ĮTEIKTŲ D O V A N Ų APMOKESTINIMAS IR DEKLARAVIMAS