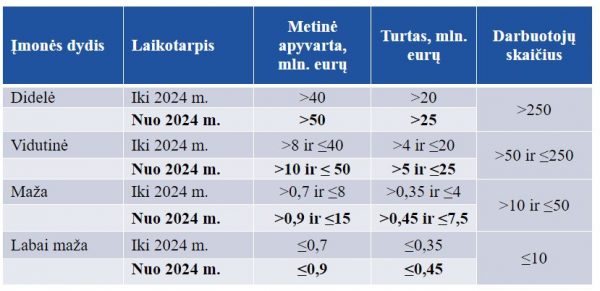
Šį paketą 2024-04-25 patvirtino LRV ir dėl kurio balsuos Seimas. Projektui pritarus, būtų keičiami įmonių kriterijai (žr. paveiksliuke).
🧐 Įmonė priskiriama kitai įmonių kategorijai tuo atveju, kai paveiksliuke nurodyti rodikliai paskutinę finansinių metų dieną neviršijami ar pradedami viršyti 2 iš eilės finansinius metus.
 Pritarus projektui, neliktų atskirų įstatymų dėl konsoliduotų ir atskirųjų finansinių ataskaitų sudarymo, būtų vienas, kurio pavadinimas įmonių ir įmonių grupių atskaitomybės įstatymas
Patikslinta žinutė apie FM padarytas korekcijas projekte.
 LRVN
ES direktyva dėl įmonių kategorijų
2024-04-29 UŽREGISTRUOTAS GPMĮ PROJEKTAS
Jam pritarus būtų sukurta dar viena GPM lengvata - investicinė sąskaita.
Ištrauka iš AR:
 GPMĮ siūloma apibrėžti ir šiuos finansų rinkų produktus, į kuriuos būtų leidžiama investuoti per investicinę sąskaitą:
o perleidžiamieji vertybiniai popieriai (pvz., viešai platinamos akcijos, obligacijos);
o pinigų rinkos priemonės;
o kolektyvinio investavimo subjektų vertybiniai popieriai;
o tam tikros išvestinės finansinės priemonės;
o per sutelktinio finansavimo platformas platinamos priemonės;
o per tarpusavio skolinimo platformas platinamos priemonės.
Siūloma nustatyti, kad į tokią deklaruotą sąskaitą gautos pajamos iš finansinių produktų būtų apmokestinamos tik tuo atveju, jeigu šios pajamos yra išimamos iš investicinės sąskaitos, t. y., atliekami mokėjimai arba išimami grynieji pinigai, kurie neskirti investicijoms į numatytus finansinius produktus ir tokių iš sąskaitos išsiimtų lėšų suma viršija į investicinę sąskaitą įneštų lėšų sumą.
Tokiu būdu būtų užtikrinama, kad finansinių produktų įsigijimo išlaidos galėtų būti atimamos ne tik iš finansinių produktų pardavimo ar kitokio perleidimo nuosavybėn pajamų, bet ir iš tokių produktų turėjimo generuojamų pajamų (pvz., palūkanų).
Kartu siūloma neriboti per investicinę sąskaitą galimų investuoti lėšų sumos, taip sudarant galimybes gyventojams turimas sukauptas didesnes lėšų sumas (pvz., gautas, pasibaigus terminuotojo indėlio sutarties terminui, pajamas iš nekilnojamo turto pardavimo ir pan.) toliau patogiai investuoti į finansų produktus per investicinę sąskaitą, o kartu išvengiant sudėtingo sąskaitos administravimo ir poreikio gyventojui analogiškos kilmės pajamoms taikyti 2 apmokestinimo sistemas.
Įvertinant tai, kad investicinę sąskaitą turintis gyventojas finansinius produktus gali ir paveldėti arba gauti dovanų, ir siekiant sudaryti galimybę tokiam gyventojui visas turimas investicijas valdyti per vieną sąskaitą, siūloma nustatyti, kad tokiu būdu įgyti finansiniai produktai gali būti laikomi įgytais per investicinę sąskaitą, jeigu gyventojas apie tai informuoja mokesčių administratorių bei iš tokių produktų gautas pajamas priskiria investicinei sąskaitai.
AR
PAPILDOMOS SANKCIJOS
2024-04-24 LRV pateikė Seimo svarstymui ir balsavimui >10 įstatymų pakeitimų paketą. Jam pritarus būtų nustatytos papildomos sankcijos dėl klaidingų mokėjimo valdžios institucijos ataskaitų, vadovybės ataskaitos, veiklos ataskaitos, tvarumo užtikrinimo ataskaitos, duomenų pateikimo, nepateikimo arba pavėluoto pateikimo RC arba savo įmonės svetainėje:
 Filialui, užsienio šalies atstovybės vadovui: 30-1450 Eur,
JA vadovui 600-1450 Eur,
jei pažeidimas padarytas pakartotinai bauda JA vadovui būtų didinama nuo 2000-6000 eur.
 Pvz., pagal siūlomą tvarką vadovui būtų taikoma 600-1450 Eur bauda dėl Pelno mokesčio informacijos ataskaitos nepateikimo (šią ataskaitą teikia >750 mln. apyvartą turinčios įmonių grupės), kas sudaro sąlygas nuslėpti milijoninio dydžio pelno mokestį ar net jo išvengti, perkėlus apmokestinamąjį pelną į šalį, kurioje mažiausias pelno mokesčio tarifas.
 Galima žala biudžetui dėl perkelto pelno, galėtų keliasdešimtis kartų viršyti nustatytas baudas.
Trumpai – siūlomos sankcijos bus mažesnės, nei sąnaudos ar išvengtų mokesčių sumos, ir nebus efektyvios.
Teisės akto tekstas
ATASKAITŲ KOKYBĖS NEMOKAMAS TIKRINIMAS
2024-04-24 užregistruotas >10 įstatymų keitimo paketas, kuriam pritarus nuo 2024-07-01 būtų atliekama įmonės pateiktų atskaitų RC stebėsena.
Jei stebėsenos metu bus nustatyti ataskaitų trūkumai apie juos bus skelbiama RC tol, kol jame bus skelbiamos patikrintos ataskaitos.
AVNT patikrinimo darbo atlikimui galės prašyti įmones patiekti daugiau duomenų, kad galėtų tiksliau patikrinti ataskaitas.
Pritarus projektui, įmonės bus daugiau motyvuojamos sudaryti ataskaitas be trūkumų. Verslo partneriai matydami faktą, kad įmonė negeba sudaryti finansinių ataskaitų, mažiau pasitikės juo.
AVNT bus suteikta teisė paskirti sankciją (baudą) įmonės vadovui dėl netinkamai sudarytų ar dėl pavėluotai pateiktų ataskaitų.
Finansinių ataskaitų audito įstatymo Nr. VIII-1227 pakeitimo įstatymo projektas
2024-05-07 UŽREGISTRUOTAS DK PROJEKTAS
Jam pritarus darbdaviui daugiau kainuos darbuotojai, kurie augina vaikus iki 16 metų, nes siūloma didinti mamadienių/tėvadienių taikymo apimtį.
Šiuo metu už mamadienius - 1 laisvą dieną per 3 mėn. yra mokamas darbo užmokestis ir toks mamadienis yra suteikiamas darbuotojui auginančiam 1-ą vaiką iki 12 m.
Projekte siūloma 12 m. pakeisti į 16 m.
Projekto tikslas: dėl ilgesnio tėvų kontakto su vaikais, sumažės vaikų žalingų įpročių tikimybė.
Seimo AR sako, kad darbdaviui tokie pokyčiai nieko nekainuos (nėra jokios informacijos, apie papildomas sąnaudas), nors biudžeto lėšų finansavimas dėl tokių laisvų dienų nėra numatytas.
Nėra pateikta statistika, kaip nukenčia verslo ir biudžetinių įstaigų teikiamų paslaugų efektyvumas, biudžeto surinkimas ir sukuriamas BVP dėl didesnio apmokamų laisvadienių skaičiaus didinimo.
Teisėkūros įstatymas numato pareigą seimo nariams, teikiant teisės aktų projektus, elgtis atsakingai ir tinkamai pateikti informacija apie galimas neigiamas pasekmes.
AR
2024-05-07 UŽREGISTRUOTAS PARAMOS IR LABDAROS ĮSTATYMO PROJEKTAS
Jam pritarus, paramos lėšos galės būti naudojamos rūkalų, alkoholio ir kt. ribotos apyvartos daiktų įsigijimui, jei šie daiktai reikalingi biudžetinės įstaigos veiklos vykdymui.
AR paaiškinta: nereikės mokėti PVM už prekes (tabakas, alkoholis ir kt. riboto naudojimo prekės), dėl ko karšto apsauga gaus 20 mln. Eur per metus, o biudžetas praras tiek pat 20 mln. Eur per metus.
AR aiškinama apie savivaldybės biudžeto papilnėjimą, bet pamiršta paminėti, kad šalies biudžetas tokia pačia suma mažinamas.
Nepritariame projektui dėl šių priežasčių:
1. Aiškinamasis raštas ir siekiami tikslai nesutampa su projektu.
Aiškinamajame rašte sakoma, kad reikalinga atsisakyti taikyti PVM nuo riboto naudojimo turto gavimo, kuris gali būti ginklai, tačiau projekte siūloma atsisakyti mokėti PVM ir nuo alkoholio bei rūkalų.
2. Aiškinamajame rašte neteisingai paskaičiuotas poveikio vertinimas: pasakyta, kad bus sutaupytos savivaldybių lėšos skiriamos PVM finansavimui, bet pamiršta paminėti, kad biudžetas praras lygiai tiek pat PVM, kurį gaudavo nuo gauto turto, kuris negali būti laikomas parama.
Siūlome koreguoti projektą ir nurodyti konkrečias riboto naudojimo prekių grupes bei atvejus, kai neatlygintinai gautas riboto naudojimo turtas yra laikomas parama.
Atkreipiame dėmesį, kad riboto naudojimo prekių sąrašas yra platus ir į jį be ginklų tai pat patenka narkotikai, psichotropai bei kt. turtas.
Siūlome atsisakyti nuostatos, kad alkoholis, tabakas, narkotikai ir pan. turtas gali būti laikomi parama.
Labdaros ir paramos įstatymo Nr. I-172 4 straipsnio pakeitimo įstatymo projektas
AR
2024-05-02 PRIIMTAS NAUJAS PRIVALOMOJO TURTO IR VERSLO VERTINIMO ĮSTATYMAS
Jis bus taikomas nuo 2026-05-01.
Numatyta daug pokyčių profesinės veiklos reguliavime. Privalomi: Lietuvos turto ir verslo vertintojų rūmai, kai jų veiklą reglamentuota įstatyme. Vertintojų priežiūra perduodama iš AVNT į rūmus.
Nuo 2026 m. užsakius vertinimo paslaugą, rekomenduojama pasitikrinti, ar vertintojas priklauso rūmams, kurie turėtų užtikrinti vertintojų ataskaitų kokybės priežiūrą.
LR privalomojo turto ir verslo vertinimo įstatymas
AVNT informacija
SAUGUMO ĮNAŠO KONCEPCIJA IR GYNYBOS FONDO SPRENDIMAI
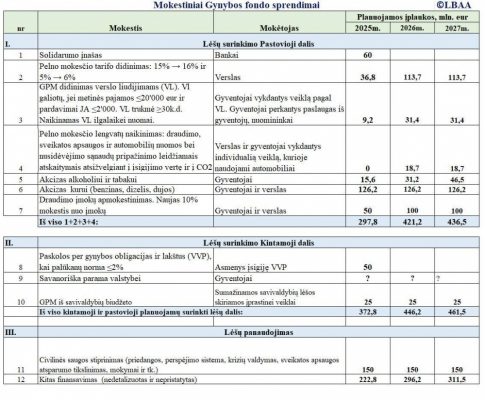
2024-05-21 Finansų ministerija paskelbė Saugumo įnašo koncepciją ir siūlomų priemonių skaidres, kviesdama diskutuoti iki 2024-06-21.
🧐Paveiksliuke - pristatyti papildomi finansavimo šaltiniai ir surinktų lėšų panaudojimas.
Teisės akto projekto tekstas
Finansų ministerija apie Saugumo įnašo koncepciją
Finansų ministerija apie Gynybos fondo pasiūlymų paketą
Skaidrės
GYNYBOS MOKESČIŲ REFORMA IR VERSLO LIUDIJIMAI
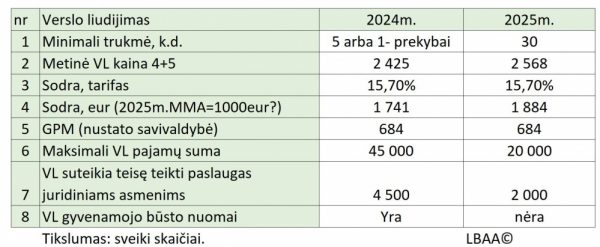
Pagal naujausią 2024-05-21 FM pasiūlymą, nuo 2025 m. verslo liudijimai būtų taikomi, jei būtų įvykdytos visos 3 sąlygos
1. Jei visų VL metinės pajamos yra ≤ 20‘000 Eur,
2. Jei metiniai pardavimai juridiniams asmenims ≤ 2‘000 Eur,
3. Jei VL paslaugų ir prekių pirkėjo (juridinio asmens) veikla nesutampa su pirkėjo vykdoma veikla.
Siūloma:
 minimalią VL trukmę 30 k. d. (dabar yra 5 k. d., o prekybai 1 d.),
panaikinti VL nuomai.
 Paveiksliuke - VL apmokestinimas dabar ir projekte (dažniausias atvejis Vilniuje).
Mokesčių reformoje buvo analogiškas pasiūlymas, į kurį VMI sureagavo ir pasiūlė palikti VL gyvenamojo būsto nuomai, nes per brangus administravimas ir aukšta mokesčių nesurinkimo rizika ko pasekoje bus surinkta mažiau mokesčių iš nuomos veiklos, nei jos dabar surenkama iš verslo liudijimo GPM mokesčio.
VMI verslo liudijimų skaičiuoklė
Teisės akto projekto tekstas