 Finansų ministerijos 2024/05/21 projektas:
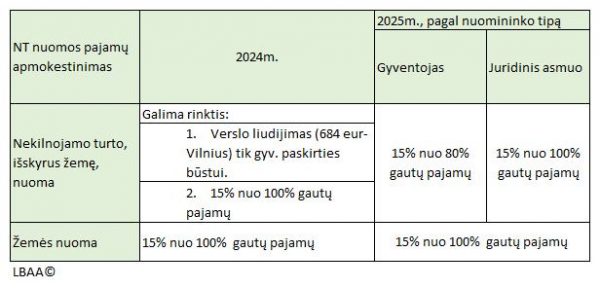
1. Nuo 2025 m. naikinamas verslo liudijimas nuomai;
2. Nustatomos dvi nuomos apmokestinimo schemos:
2.1. Bet kokio NT nuoma, kai NT išnuomotas gyventojui, išskyrus žemės nuomą: 15 % GPM nuo 80 % nuomos pajamų.
2.2. NT nuoma juridiniam asmeniui ir žemės nuoma: 15 % GPM nuo visų nuomos pajamų.
Pvz.: gyventojo metinės buto nuomos pajamos 2024 m. yra 5700 Eur, kai nuomininkas yra gyventojas:
2024 m. mokesčiai: 684 Eur – verslo liudijimas
2025 m. mokesčiai: 5700x0,15x0,8=684 Eur,
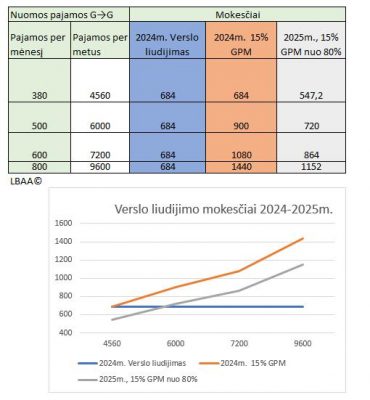
 Paveiksliukuose - nuomos apmokestinimas 2024 m. ir 2025 m., kai nuoma yra gyventojas – gyventojui ir NĖRA vertinama NPD sumažėjimo įtaka, kai vietoje VL yra mokamas 15 % GPM.
Mokesčių pokytis skaičiuojamas darant prielaidą, kad gyventojas 2024 m. pasirinkdavo mažiausių mokesčių kelią.
Mokesčiai mažėja tiems, kurių nuomos pajamos 2024 m. < 475 Eur/mėn. arba tiems, kurie mokėjo 15 % GPM ir nenaudojo VL būdo, o turtas buvo nuomojamas gyventojams.
Mokesčiai didėja tiems, kurių nuomos pajamos 2024 m. > 475 Eur/mėn. , t. y., tiems, kurie naudojo VL vietoje 15 % GPM nuo gautų pajamų būdo.
Asmenims, kurie NT nuomoja juridiniams asmenims, niekas nesikeičia, išskyrus tai, kad jie negalės teikti nuomos paslaugų pagal VL.
Laimės gyventojai (pvz., ūkininkai), kurie nuomojasi pastatus, statinius iš fizinių asmenų, nes nuomotojo mokesčiai mažėja ir jis galės sumažinti nuomos kainą.
 Teisės akto projekto tekstas
GYNYBOS MOKESČIŲ REFORMA IR AUTOMOBILIŲ NUSIDĖVĖJIMO BEI NUOMOS SĄNAUDOS
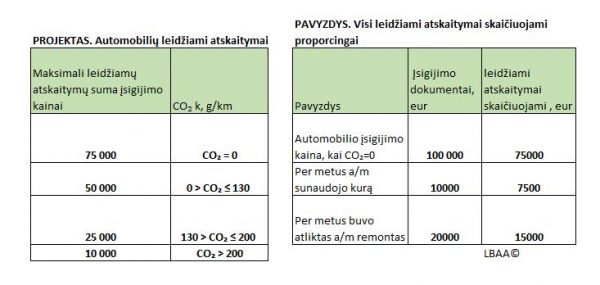
Finansų ministerijos 2024/05/21 PMĮ projektas, kuriam pritarus nuo 2025 m. įsigytų lengvųjų automobilių nuomos ir įsigijimo sąnaudų dalis bus nepriskiriama prie sąnaudų, kurios mažina pelno mokestį, kai šios sąnaudos viršys nustatytas ribas pagal CO2 kiekį g/km:
 75 000 Eur, kai CO2 = 0;
50 000 Eur, kai 0 > CO2 ≤ 130;
25 000 Eur, kai 130 > CO2 ≤ 200;
10 000 Eur, kai CO2 > 200.
Jei automobilis bus brangesnis, nei nurodyta riba, bus skaičiuojamas procentas, kurį reikės taikyti automobilio nusidėvėjimo sąnaudų priskyrimui leidžiamiems atskaitymams.
Paveiksliuke - pavyzdys, kai įsigytas 100’000 Eur netaršus automobilis. Tokiu atveju tik 75 % visų jo nusidėvėjimo sąnaudų galės būti priskiriama prie leidžiamų atskaitymų.
Analogiška taisyklė būtų taikoma ir išnuomotam automobiliui, kai dalis nuomos kainos būtų leidžiami atskaitymai, o kita dalis neleidžiami.
Jei išnuomotas a/m yra < 30 k. d. laikotarpiui arba per e-platformą (pvz., Bolt) bet kokiam periodui, tokiai nuomai būtų taikoma išimtis ir jos sąnaudos būtų leidžiami atskaitymai.
Taigi, buhalteriai turės kaupti informaciją apie išnuomotų automobilių kainas, kurias retai kada nuomotojas nurodo. Ar tai bus rinkos kaina, ar ta kaina, už kurią nuomotojas įsigijo a/m, įstatymo projekte nėra aišku. Palikta vieta VMI interpretavimui.
Priklausomai nuo VMI išaiškinimų, gali reikėti a/m vertes atnaujinti kas metai, atsižvelgiant į turto nusidėvėjimą.
Pagal dabartinį PMĮ visos automobilio įsigijimo ir nuomos sąnaudos yra leidžiami atskaitymai, jei automobilis naudojamas įmonės ekonominėje veikloje.
Įžvalga:
Jei netaršus automobilis įsigytas už 100‘000 Eur prieš 5 metus ir jo balansinė vertė gali būti 17000 Eur, vis tiek tokio automobilio 1/4 nusidėvėjimo sąnaudų bus neleidžiami atskaitymai, nes:
vertinama ne balansinė vertė ir ne aktuali rinkos kaina,
bet įsigijimo kaina, kuri buvo prieš n metų, kai tas automobilis buvo įsigytas.
Nėra vertinama, ar a/m per naudojimo metu buvo daužtas ir dėl to jo vertė stipriai pasikeitė.
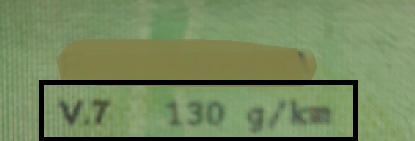
CO2 rodomas a/m technikinio paso V.7. dalyje. Paveiksliuke - pvz.
 Jei automobilis įsigytas iki 2025 m. arba nuomos sutartis sudaryta iki 2025 m. jiems šis pakeitimas negalios.
Teisės akto projekto tekstas
GYNYBOS MOKESČIŲ REFORMA IR INDIVIDUALIOS VEIKLOS MOKESČIAI
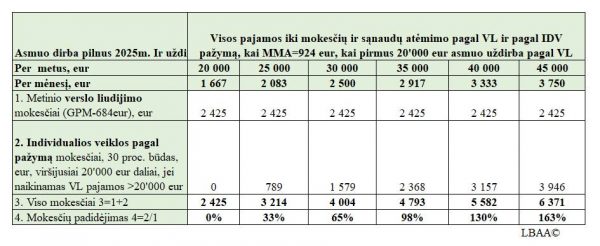
Finansų ministerijos GPMĮ 2024/05/21 projektas, kuriam pritarus, verslo liudijimas negaliotų, jei gyventojo metinės pajamos pagal verslo liudijimą viršija 20‘000 Eur.
Paveiksliuke - hipotetinis mokesčių padidėjimo skaičiavimas verslo liudijimo turėtojui, jei jo pajamos viršija 20'000 Eur per metus ir papildomai viršijanti dalis yra apmokestinama kaip individualios veiklos pajamos pagal pažymą.
Skaičiavimai rodo, kad jei gyventojo pajamos iki mokesčių ir iki sąnaudų atėmimo bus 25000 Eur (arba 2083 Eur/mėn.), tai jo mokesčiai padidės 33 %, o jei metinės pajamos siekia 35'000 Eur (2917 Eur/mėn.), tokio gyventojo mokesčiai dvigubėja.
Mokesčiai=PSD+VSD+GPM, papildomas kaupimas nevertinamas.
Finansų ministerija planuoja surinkti iš gyventojų >30 mln. Eur kas metai dėl verslo liudijimų mokesčių pakeitimų.
Teisės akto projekto tekstas
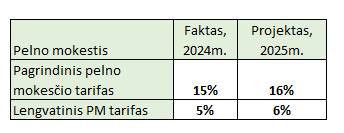
PASKELBTAS FINANSŲ MINISTERIJOS 2024/05/21 PMĮ PROJEKTAS
Jam pritarus 2025 metais ir vėliau (neterminuotai) uždirbtam pelnui būtų taikomas 1 % didesnis pelno mokesčio tarifas.
Teisės akto projekto tekstas
DALINAMĖS LBAA RAŠTU DĖL FINANSŲ MINISTERIJOS PARENGTŲ MOKESČIŲ PAKEITIMŲ, SUSIJUSIŲ SU GYNYBOS MOKESČIŲ SURINKIMU
Siūlome nepritarti mokesčių didinimui dėl šių priežasčių:
1. Poveikio vertinimas buvo atliktas pažeidžiant teisėkūros pagrindų įstatymo (TPĮ) nuostatą dėl poveikio vertinimo:
Numatomo TRPV-e nebuvo įvertinta, kaip keisis mokesčių mokėtojų elgsena ir surinkimas, kai dėl panaikintų verslo liudijimų nuomai bei dėl kitų pakeitimų susijusių su verslo liudijimo mokesčių mokėtojų aibės sumažinimo. Yra planuojama surinkti 31 mln. eur/metus iš verslo liudijimų, neįvertinus kokia gyventojų yra perkamoji galia ir ar jie pajėgūs susimokėti didesnius mokesčius.
2. Verslo liudijimo panaikinimas gyvenamajai nuomai reikštų dar mažesnį mokesčių surinkimą, nes neįmanoma gyvenamosios paskirties pajamų kontrolė (VMI per 2023 m. mokesčių reformos diskusijas jau buvo informavusi Finansų ministeriją, kad verslo liudijimo nuomai panaikinimas reikš dar mažesnių mokesčių, nei kad dabar surinkimą).
3. Verslo liudijimo naikinimas nuomai reiškia, lengvatų socialiai pažeidžiamiems asmenims naikinimą, nes dabar savivaldybės galėjo nustatyti 50 % ir daugiau mažesnius verslo liudijimo mokesčius asmenims, kurie yra socialiai pažeidžiami (negalia, daugiavaikės šeimos ir pan.)
4. GPMĮ projekte nustatoma galimybė sumažinti apmokestinamas nuomos pajamas 20 proc., jei jos gaunamos iš gyventojo, o jei jos gaunamos iš juridinio asmens, tai tokių pajamų sumažinimas negaliotų. Finansų ministerijos argumentas dėl ¼ mokestinės bazės sumažinimo fizinių asmenų nuomos atveju yra nepagrįstas jokiais skaičiavimais ir neatitinka ekonomikos logikos. Nepriklausimai nuo nuomininko teisinės formos nuomos sutartis yra vienoda su fiziniu ir juridiniu asmeniu ir abu šie asmenys vienodai naudoja patalpas. Nuomojamų patalpų einamasis remonto poreikis nepriklauso nuo nuomininko teisinės formos, bet priklauso nuo konkretaus turto naudotojo. Siūlome nepritarti mokestinės bazės sumažinimui ¼.
Pasiūlymai:
1. Siūlome sudaryti poveikio vertinimą dėl siūlomų verslo liudijimų pokyčių.
2. Siūlome neriboti minimalaus VL išpirkimo termino, bet nustatyti maksimalią pajamų sumą, kuriai gali būti taikomas VL mokesčių skaičiavimo būdas atsižvelgiant į išpirktą dienų skaičių arba sumokėtą mokestį už verslo liudijimą. Pvz., jei verslo liudijimas yra išpirktas 365 dienų periodui, jam taikoma maksimali 45000 Eur suma. O jei išpirktas 1-ai dienai, maksimali pajamų suma, kuri gali būti uždirbta naudojant VL mokesčių skaičiavimo būdą galėtų būti 45000/365=123 Eur. Jei gyventojo pajamos didesnės, jam VL mokesčių skaičiavimo tvarka negali būti taikoma ir būtų taikoma individualiai veiklai pagal pažymą taikomas apmokestinimas. Toks pakeitimas išspręstų problemą, kai per išpirkta trumpą periodą, yra uždeklaruota maksimali leistina deklaruoti pajamų suma. Pasiūlyta verslo liudijimo mokesčio skaičiavimo tvarka padidintų verslo liudijimų efektyvųjį GPM ir panaikintų piktnaudžiavimą, kai asmuo išsipirkęs verslo liudijimą keletui dienų, uždirba visas metines pajamas nes parduoda per visus metus gamintas savo prekes.
3. Siūlome palikti dabartinį VL schemos taikymą (iki 4500 Eur), kai pirkėjas yra juridinis asmuo.
4. Siūlome nenaikinti VL nuomai, kai yra nuoma gyventojas - gyventojui, kad išvengti didesnio periferijos ir socialiai remtinų asmenų apmokestinimo. Panaikinus verslo liudijimą nuomai, būtų panaikintas įrankis surinkti bent minimalius mokesčius, kai yra santykis gyventojas – gyventojui ir atsiskaitymai vykdomi grynaisiais pinigais.
5. Siūlome nepritarti gyventojų nuomos apmokestinimo sumažinimui ¼, kai nuomos pajamos gaunamos iš gyventojo. Neturėtų būti reikšmingai skirtingai apmokestinamos tos pačios rūšies pajamos priklausomai nuo to iš kokio (fizinio ar juridinio) asmenis jos gautos.
LRVN projektas, dėl kurio teikiamas raštas
2024-05-08 UŽREGISTRUOTAS GPMĮ PROJEKTAS
Jam pritarus, premijos ir prizai treneriams būtų neapmokestinamos GPM ir "Sodros" mokesčiais, jei jos atitinka reikalavimus:
 Paskirtos premijos iš biudžetinių lėšų arba iš meno kūrėjų organizacijų lėšų,
Paskirtos aukšto meistriškumo sporto treneriams.
Teisės akto tikslai nurodyti AR:
1. Sukurti vientisą sporto modelį nuo fizinio aktyvumo pagrindų iki įtraukimo į aukšto meistriškumo sportą.
2. Sukurti institutą, padedantį sportininkams spręsti ginčus su sporto šakų federacijomis, olimpiniam, paralimpiniam, regos, klausos, judėjimo ar intelekto negalią turinčių asmenų sporto, studentų sporto judėjimams Lietuvoje vadovaujančiomis nevyriausybinėmis organizacijomis.
3. Sudaryti sąlygas mokiniams, kurie yra sportininkai, mokytis ir sportuoti bendrojo ugdymo mokyklose.
4. Stiprinti nacionalinių skėtinių nevyriausybinių organizacijų administracinius gebėjimus.
5. Didinti nacionalinių sporto šakų federacijų sąmoningumą kovojant su dopingo vartojimu sporte.
6. Sporto šakų federacijų ir sporto organizacijų veiklą grįsti gerojo valdymo principais.
 Su GPMĮ projektu pakete yra 20 teisės aktų (ginklai, užimtumas, trenerių apmokėjimas, švietimas, sporto, kūno kultūros ir kt. teisės aktai).
Paketas
GPMĮ
RUSIJOJE GAUTŲ PAJAMŲ APMOKESTINIMAS
Nors nuo 2023 m. Rusija yra priskiriama prie ofšorinių zonų, niekas nepanaikino ir nenutraukė Lietuvos ir Rusijos dvigubo išvengimo apmokestinimo sutarties, kuri numato dividendų apmokestinimą jų gavimo metu.
GPMĮ nuostatos dėl ofšorinių zonų dividendų, sako, kad lengvatinio tarifo zonoje registruotų įmonių dividendai neapsimokestina, nes metinėje GPM311 deklaracijoje yra deklaruojamas įmonės pelnas ir jei jis išmokamas, jis antrą kartą neapmokestinamas dividendų GPM mokesčiu.
Iki Rusijos įtraukimo į ofšorines zonas, nebuvo nei vienos šalies , kuri būtų vienu metu ofšorinė zona ir tuo pačiu metu galiotų dvigubo apmokestinimo išvengimo sutartis, todėl tokios GPMĮ nuostatos naikinančios viena kitą niekada nesusikirsdavo dėl konkrečios šalies: jei būdavo taikoma viena nuostata, kita nebuvo taikoma.
Dėl šio dalyko yra disbalansas (kakofonija) su Rusijoje gaunamų tikrų ir pozityvių pajamų apmokestinimu:
1. Dėl MAĮ nuostatų, kai teisės aktuose yra dviprasmybės, turi būti taikoma palankiausia redakcija mokesčių mokėtojui, Rusijoje gaunamos pajamos gali likti iš viso neapmokestintos
2. Kad Rusijoje gautos pajamos būtų apmokestintos. Lietuva turėtų su šia šalimi dalintis informacija ir bendradarbiauti, kas šiuo metu greičiausiai yra neįmanoma.
LRV ir Rusijos Federacijos Vyriausybės sutartis dėl pajamų ir kapitalo dvigubo apmokestinimo ir fiskalinių pažeidimų išvengimo
Dėl finansų ministro 2001 m. gruodžio 22 d. įsakymo Nr. 344 „Dėl Tikslinių teritorijų sąrašo patvirtinimo“ pakeitimo
2024/06/06 SEIMO AUDITO KOMITETAS UŽREGISTRAVO MB ĮSTATYMO PROJEKTĄ
Jame numatyta prailginti MB finansinių ataskaitų teikimo terminą RC nuo kovo 31 d. iki gegužės 31d.
Dabar yra nustatyta kovo 31 d., nes vidutinės MB finansinės ataskaitos labai paprastos ir jas sudaryti teisingai reikia mažiau laiko nei vidutinio UAB-o ataskaitų sudarymui.
Seimo audito komitetas VIENBALSIAI nusprendė, kad mažosioms bendrijoms, pasiekus ĮFAĮ rodiklius, turėtų būti privalomas auditas ir užregistravo MBĮ projektą, nustatantį privalomą auditą MB už 2024 m.
Jokie ES teisės aktai nenustato pareigos Lietuvai taikyti privaloma auditą mažosioms bendrijoms. Tai Lietuvos pasirinkimas taikyti privalomą auditą MB.
Lietuvos pasirinkimas taikyti privalomą auditą MB yra dėl to, kad būtų vienoda tvarka su UAB, kad audito našta (reikalingi resursai) būtų vienoda visiems juridiniams asmenims, nepriklausomai nuo teisinės formos.
ES audito direktyva ragina šalis-nares nenustatyti privalomo audito, kai juridinio asmens savininkas nėra nutolęs nuo verslo ir nesudaryti papildomų perteklinių biurokratinių reikalavimų.
MB įstatymo projektas dėl privalomo audito teikiamas neturint jokių įrodymų, jog MB pasiekusios FAĮ nustatytus rodiklius, teikia klaidingas ataskaitas arba šiomis ataskaitomis negalima pasitikėti ir tik dėl privalomo audito šių ataskaitų duomenys bus kitokie.
Bet atlikta daug tyrimų dėl UAB-ų teikiamų ataskaitų, kurių metu buvo nustatyta, kad UAB-ų ataskaitose yra klaidos, net kai ataskaitos yra audituotos arba kai jos yra neaudituotos, nors pagal rodiklius turėtų būti audituojamos.
Siekiant pagerinti UAB-ų ataskaitų kokybę, Finansų ministerijai buvo deleguota užduotis sukurti priemones dėl kokybės gerinimo.
Finansų ministerija pasiūlė ir audito komitetas pritarė pasiūlytam sprendimui, jog UAB-ų ataskaitų kokybė ir patikimumas pagerės, jei mažosioms bendrijoms bus nustatytas privalomas auditas.
Atkreipiame dėmesį, kad MB sudaro ataskaitas pagal 38 FAS (38VAS), kuris nustato ženkliai paprastesnes taisykles dėl ataskaitų sudarymo. Dėl šios priežasties, net ir žemos kvalifikacijos buhalterio sudarytos ataskaitos bus be reikšmingų klaidų.
Dėl šios priežasties MB ataskaitų teikimo terminas RC yra kovo 31 d., o ne gegužės 31 d. Ar dėl MB metinių ataskaitų bus atliktas auditas, ar jis nebus atliktas, ataskaitose duomenys išliks tokie patys.
Tačiau privalomo audito atveju įmonė (MB) turės kas metai patirti > 10‘000 Eur papildomų sąnaudų, kad padengti audito ir svarbiausių įmonės darbuotojų darbo sąnaudas, būtinas audito atlikimui.
 Ar dėl šito fakto pagerės UAB-ų finansinių ataskaitų kokybė?
Nepagerės, bet sumažės MB efektyvumas, pridėtinės vertės sukūrimas, konkurencingumas ir pelningumas.
MB negali resursų perkelti į ofšorus, nes jos savininkai yra fiziniai asmenys, todėl suvienodinus sąlygas, atsiras motyvacija MB persitvarkyti į UAB, kai savininkais gali būti ofšorinės įmonės.
Siūloma šį pakeitimą pradėti taikyti dėl 2024 m. finansinių ataskaitų sudarymo, nežiūrint to, kad auditoriaus paskyrimui reikalingas narių susirinkimas ir jis jau įvyko 2024 m. pradžioje, kai buvo tvirtinamos 2023 m. metinės ataskaitos ir 2023 m. pelno paskirstymas.
Audito įmonės jau sudarė planus dėl 2024 m. ataskaitų auditavimo, todėl vėlesni susitarimai dėl audito atlikimo reiškia didesnės kainos taikymą.
Mažųjų bendrijų įstatymo Nr. XI-2159 13, 23, 26, 27 ir 29 straipsnių pakeitimo įstatymo projektas, kurį parengė Seimo audito komitetas
Audito komiteto sudėtis
Nors 2024/06/05 AK posėdžio vedimo tvarkoje buvo numatytas laikas užduoti klausimus asociacijoms ir kt. asmenims, kurie teikė pastabas dėl MBĮ projekto, tokia teisė nebuvo niekam suteikta  .
2024/06/06 LR SEIMO AUDITO KOMITETAS UŽREGISTRAVO ĮMONIŲ IR ĮMONIŲ GRUPIŲ FAĮ PROJEKTĄ
Pagal Direktyvą 2013/34/ES ir dabartinį FAĮ, pajamų rodiklis yra skaičiuojamas iš sumų, gautų už parduotas prekes arba suteiktas paslaugas, atėmus pardavimo nuolaidas, pridėtinės vertės mokestį ir kitus su apyvarta tiesiogiai susijusius mokesčius;Siūloma į pajamų rodiklio skaičiavimą įtraukti ir valdymo įmonių pardavimo pajamas, kaip jos apibrėžtos TFAS. Didėja įmonės sąnaudos dėl finansinių ataskaitų parengimo, nes reikės sudaryti didesnės apimties ataskaitas. Didėja sąnaudos privalomam auditui. Mažėja įmonės savininkų saugumas, nes informacija apie jų privatų verslą bus daugiau atskleidžiama, nei kaimyninėse ES šalyse, kurios taiko ES direktyva ir nenustato griežtesnių reikalavimų viešos informacijos apie verslą pateikimui. Didėja motyvacija iškelti valdymo veiklą iš Lietuvos į kitą ES šalį, kuri taiko ES direktyvos nuostatas ir nenustato didesnių reikalavimų dėl finansinių ataskaitų atskleidimo ir auditavimo, nei kad siūlo nustatyti Lietuva.Įmonių ir įmonių grupių atskaitomybės įstatymo projektasXIVP-3675 AIŠKINAMASIS RAŠTAS dėl įstatymų projektų Reg. Nr. XIVP-3675- XIVP-3690 Direktyva 2013/34/ES Teisės akto projekto tekstas


